เพิ่มรายเหลือทำให้มีเงินออมมากขึ้น ด้วยการลดภาระดอกเบี้ยง่ายๆ โดยการทำ "รีไฟแนนซ์"


หนึ่งในวิธีลดภาระดอกเบี้ยเงินผ่อนและช่วยให้เรามีเงินออมมากขึ้นได้ง่ายๆ ก็คือ การ “รีไฟแนนซ์”

 การรีไฟแนนซ์ (Refinance) คืออะไร?


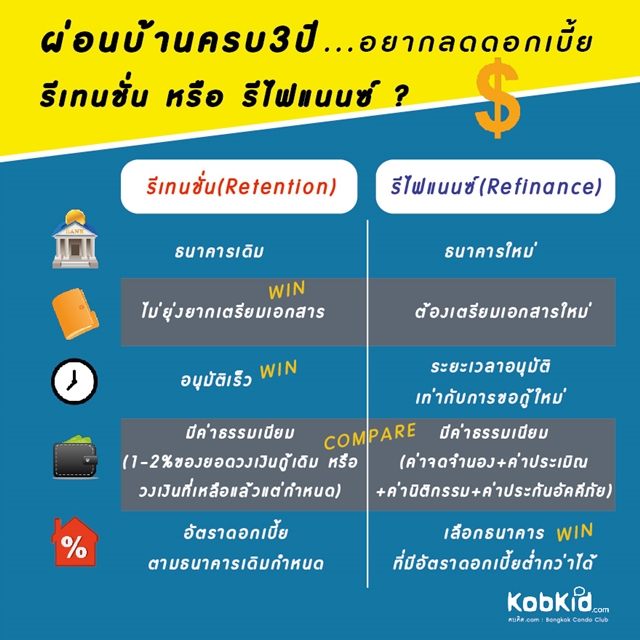
 การรีไฟแนนซ์ (Refinance) ก็คือ การขอกู้เงินจากสถาบันการเงิน(ธนาคาร) ใหม่เพื่อนำไปชำระคืนเงินกู้ที่มีอยู่ในปัจจุบันกับสถาบันการเงิน(ธนาคาร)เดิม ซึ่งสิ่งที่ผู้กู้จะได้รับประโยชน์ที่ดีกว่าจากเงินกู้ก้อนใหม่ เช่น อัตราดอกเบี้ยที่ต่ำลง ค่างวดที่ต้องชำระลดลง ฯลฯ 

หรือ คือ การปิดหนี้สินยอดรวมเงินกู้คงเหลือจากผู้ให้สินเชื่อเดิม(หรือผู้ให้สินเชื่อเดิมแต่เป็นโครงการใหม่) ด้วยเงินกู้จากลูกจากเจ้าหนี้รายใหม่ โดยใช้ทรัพย์สิน(บ้าน)ที่เคยยื่นกู้ไว้มาเป็นหลักประกัน

 เงื่อนไขในการรีไฟแนนซ์ก็เหมือนการกู้เงินปกติ ผู้ให้กู้ (ธนาคาร) จำเป็นต้องพิจารณาความสามารถในการชำระหนี้ของผู้กู้ก่อน แต่การรีไฟแนนซ์ทุกครั้งก็มีค่าใช้จ่ายตามปกติครับ ดังนั้นการดูแต่เพียงว่าดอกเบี้ย (ธนาคาร) ใหม่ถูกกว่า จึงยังคงไม่เพียงพอสำหรับการตัดสินใจ ผู้กู้จะต้องดูด้วยว่าส่วนที่ประหยัดจากดอกเบี้ยที่ลดลงคุ้มกับค่าใช้จ่ายที่จะเกิดขึ้นในการรีไฟแนนซ์หรือไม่? แล้ว ค่าใช้จ่ายในการรีไฟแนนซ์ มีอะไรบ้าง? หลักๆ ก็จะเป็นค่าธรรมเนียมในการจดจำนองใหม่ 1% ของราคาประเมิน (ไม่เกิน 200,000 บาท) -ค่าประเมินราคาหลักประกัน -ค่าธรรมเนียมในการขอสินเชื่อ -ค่าอากรแสตมป์ ฯลฯ

 แต่การรีไฟแนนซ์ ไม่ใช่ว่าจะทำเมื่อไหร่ก็ได้ะครับ ธนาคารมักจะระบุในสัญญาว่า ถ้ามีการรีไฟแนนซ์ก่อนครบกำหนด 3 ปี หรือบางที่ก็ 5 ปี จะมีเงื่อนไขค่าปรับ ดังนั้นหากจะรีไฟแนนซ์ก็ควรรอให้ครบกำหนดก่อนจะดีกว่าครับ

 ข้อดีของการรีไฟแนนซ์

 1. อัตราดอกเบี้ยต่ำกว่าเดิม 2. ให้ระยะเวลาผ่อนผันชำระที่ช้านานขึ้น 3. ให้กู้เพิ่มจากวงเงินค้างที่เหลืออยู่ได้ สมมุติว่าคุณผ่อนบ้าน 30 ปี ผ่อนไปซัก 3 ปีแล้ว การรีไฟแนนซ์จะช่วยลดเวลาการผ่อนชำระให้เหลือเพียง 18-19 ปีได้ ทำให้ประหยัดค่าใช้จ่ายดอกเบี้ยได้เป็นหลักแสนหลักล้านบาท เพื่อเปลี่ยนเงินจ่ายดอกเบี้ยกลับมาประหยัดได้ และยังสามารถนำไปใช้จ่ายในส่วนอื่นๆ ที่จำเป็นของชีวิตแทนได้ด้วย ใครที่ควรรีไฟแนนซ์บ้าน? กลุ่มคนที่ผ่อนบ้านนานกว่า 3 ปี และมียอดหนี้คงเหลือมากกว่า 1,000,000 บาท "3 ปัจจัยก่อนตัดสินใจรีไฟแนนซ์" 1. ดอกเบี้ยที่ลดได้ คุ้มกับค่าใช้จ่ายในการรีไฟแนนซ์หรือไม่ ค่าการประเมินหลักประกัน ค่าจดจำนอง ค่าประกันภัย และอื่นๆ ที่เกี่ยวข้องกับการรีไฟแนนซ์ เมื่อรวมกันแล้วค่าใช้จ่ายเหล่านี้ควรน้อยกว่าดอกเบี้ยที่ประหยัดได้ ไม่งั้นก็ไม่คุ้มค่าต่อการรีไฟแนนซ์แน่นอนครับ

 2. ค่าปรับ จากการปิดสินเชื่อกับสถาบันการเงินเดิม ต้องตรวจสอบก่อนเสมอ เพราะหากค่าปรับในการคืนเงินกู้ก่อนกำหนดสูงกว่าดอกเบี้ยที่ประหยัดได้นั้นก็ไม่คุ้มค่าครับ (ส่วนมากกำหนดระยะเวลาผ่อนชำระขั้นต่ำไว้ไม่น้อยกว่า 3 ปี)
 3. ตรวจสอบสวัสดิการของนายจ้าง สำหรับพนักงานบริษัทควรตรวจสอบสิทธิพิเศษจากสถาบันการเงินที่ได้เคยให้กับบริษัทนายจ้างไว้ เช่น ดอกเบี้ยอัตราพิเศษของพนักงานบริษัท วงเงินกู้ยืม หรือระยะเวลาที่ในการผ่อน(ที่นานกว่า) เป็นต้น ครับ 

นอกเหนือจากทางเลือกในการ Refinance แล้วยังมีอีกหนึ่งทางเลือกสำหรับผู้กู้ซื้อบ้าน ก็คือ การขอเปลี่ยนอัตราดอกเบี้ยเงินกู้กับธนาคารเดิมหรือที่เรียกกันว่า “Retention” ซึ่งเป็นทางเลือกที่สะดวกรวดเร็ว และไม่มีค่าใช้จ่าย แต่การทำ Retention มักจะไม่ได้รับส่วนลดอัตราดอกเบี้ยมากเท่ากับการ Refinance ซึ่งก็ทำให้สองวิธีนี้มีข้อดีข้อเสียแตกต่างกันไป ก็ถ้าเปรียบเทียบทางเลือกระหว่างการ Retention กับการ Refinance แล้ว เอาเข้าจริงก็ไม่แตกต่างกันมากครับ เพียงแค่การ Refinance อาจจะยุ่งยากกว่าเล็กน้อย


 แต่ทั้งนี้อยากให้พิจารณาถึงความต้องการของตัวเราก่อนเป็นอันดับแรก เหตุผลที่คนส่วนใหญไม่ได้ทำการรีไฟแนนซ์คืออะไรรู้ไหมครับ? ..ก็เพราะ ไม่รู้! หรือขาดความรู้ที่ถูกต้องทางด้านการเงินนั่นเอง ทั้งที่การประหยัดดอกเบี้ยเท่ากับคุณมีเงินออมมากขึ้น มีเงินเพิ่มมากขึ้นก็สามารถนำไปเก็บออมเพื่อการเกษียณ เพิ่มค่างวดในการผ่อนชำระ หรือเก็บไว้เป็นทุนการศึกษาให้ลูกได้มากขึ้น เห็นมั้ยครับว่าชีวิตที่ดีล้วนมาจากการวางแผนจริงๆ ก็เนี่ยล่ะครับ กับการวางแผนจัดการที่ดีขึ้นแม้เพียงเล็กน้อย ก็ช่วยทำให้คุณมีเงินเหลือในกระเป๋าเพิ่มขึ้นแล้วล่ะครับ เยี่ยมไปเลย!

คลิก เรียนรู้เพิ่มเติมเริ่องการวางแผนการเงิน

บทบาทของที่ปรึกษาทางการเงิน Financial Advisor

หลายท่านคงมีข้อสงสัยว่าที่ปรึกษาทางการเงินหรือนักวางแผนการเงิน เขาทำอะไรกัน แล้วทำไมเราต้องมีที่ปรึกษาทางการเงิน แล้วเราจะเลือกที่ปรึกษาทางการเงินกันอย่างไรดี? ผมขออนุญาติเรียนนำเสนอทุกท่านดังนี้ครับ หน้าที่ของที่ปรึกษาทางการเงินคือการให้คำแนะนำ คำปรึกษา หรือจัดทำแผนการเงิน เพื่อให้ผู้รับคำปรึกษามีโอกาสที่จะบรรลุเป้าหมายทางการเงินที่กำหนดไว้ในอนาคต เช่น แผนบริหารรายรับ-รายจ่าย แผนเกษียณอายุ แผนการศึกษาบุตร แผนภาษี แผนความคุ้มครอง และแผนมรดก เป็นต้น

        ในต่างประเทศโดยเฉพาะประเทศที่พัฒนาแล้ว ที่ปรึกษาทางการเงินจะมีบทบาทที่สำคัญมาก ในการสร้างความมั่งคั่งและมั่นคงอย่างยั่งยืนให้กับประชาชน ช่วยสร้างประเทศให้มีความเข้มแข็งทางด้านเศรษฐกิจอย่างแท้จริง


ดังนั้นบุคลากรที่จะเป็นที่ปรึกษาทางการเงินได้ ต้องผ่านการเรียนรู้และการอบรมหลักสูตรวิชาชีพนี้ รวมทั้งกรณีให้คำแนะนำหรือบริการสินค้าทางการเงินก็ต้องมีใบอนุญาติจากหน่วยงานกำกับดูแล ไม่ว่าจะเป็นใบอนุญาติผู้แนะนำการลงทุนหรือผู้วางแผนการลงทุน จากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (กลต.) ใบอนุญาติตัวแทนประกันชีวิตและวินาศภัย จากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เป็นต้น

ประโยชน์ที่ท่านจะได้รับจากการมีที่ปรึกษาทางการเงิน คือการบริหารจัดการเงินอย่างประสิทธิภาพมายิ่งขึ้น เช่น ทำอย่างไรให้เงินเรามีโอกาสงอกเงยมากยิ่งขึ้น ทำอย่างไรที่จะบริหารความเสี่ยงไม่ว่าจะเป็นชีวิตและทรัพย์สินได้อย่างคุ้มค่า เพื่อทำให้เป้าหมายในชีวิตเราเป็นจริงขึ้นมาได้
เห็นไหมครับ คำว่า “ทำอย่างไร” คือสิ่งที่สำคัญที่สุดที่ที่ปรึกษาทางการเงินจะให้คำแนะนำท่าน เพราะมันคือบทบาทหน้าที่ของพวกเขาครับ
มีคนจำนวนมากที่เข้าใจว่าคนรวยเท่านั้นถึงมีโอกาสวางแผนการเงิน ประเด็นนี้ไม่จริงครับ คนทุกคนไม่ว่ามั่งมีหรือยากจนก็สามารถที่จะวางแผนการเงินได้ทั้งนั้น ยิ่งถ้าเป็นคนที่มีฐานะทางการเงินอ่อนแอ ยิ่งต้องวางแผนการเงินครับ ผมเชื่อว่าทุกชีวิตต่างมีความต้องการที่จะใช้ชีวิตตนมีความสุขมากยิ่งขึ้น เช่น อยากมีบ้านสักหลัง อยากมีรถสักค้น อยากให้ลูกเรียนสูงๆ อยากสบายตอนเราชราภาพ อยากมีสวัสดิการมารองรับยามเราเจ็บป่วย เป็นต้น

“คนทุกคนไม่ว่ามั่งมีหรือยากจนก็สามารถที่จะวางแผนการเงินได้ทั้งนั้น ยิ่งถ้าเป็นคนที่มีฐานะทางการเงินอ่อนแอ ยิ่งต้องวางแผนการเงิน ครับ”

สุดท้ายมีคำกล่าวที่ว่า “ใครเจอเรา ชีวิตต้องดีขึ้น” การให้ความรู้ ความเข้าใจ ทางด้านการวางแผนการเงินที่ถูกต้อง การนำเสนอสินค้าที่เหมาะสมรวมทั้งการบริการลูกค้าด้วยความปรารถนาดี จึงถือเป็นภารกิจที่สำคัญที่สุดของที่ปรึกษาทางการเงิน

เราพร้อมที่จะบริการทุกท่าน ลองติดต่อมาคุยและปรึกษากับที่ปรึกษาทางการเงินของเรา เพราะเราสามารถ สร้างมั่งคั่งอย่างมั่นคง ให้ชีวิตท่านได้ได้อย่างแน่นอนครับ
คลิก เพื่อรับข้อมูลที่ปรึกษาการเงินเพิ่มเติมฟรี


สมัครร่วมงานที่ปรึกษาการเงิน https://form.jotform.me/62262198232454

เก็บเงินออมหลักหมื่น ได้เป็นเงินเกษียณหลักล้าน


บ่อยครั้งที่เรามักจะเห็นโปรโมชั่น การผ่อนมือถือ
ผ่อน 0% นาน 6 เดือนบ้าง 10 เดือนบ้าง
ทำให้เราก็ตัดสินใจซื้อมือถือเครื่องใหม่ได้ง่ายๆ
แค่ผ่อนเดือนละ 2,000-3,000 บาทเอง
ในทางการเงินนั้นมูลค่าของมือถือจะลดลงเรื่อยๆ
พอใช้งานไป 3-5 ปีแทบจะหมดมูลค่าของมัน
แต่หากเราเปลี่ยนการผ่อนในรูปแบบนี้
มาออมในสินทรัพย์ที่เพิ่มมูลค่าในอนาคต
เช่น หุ้น หรือ กองทุนรวม จะสามารถมือเงินเก็บหลักล้านได้ในระยะยาว
เช่นออมในกองทุนรวม เดือนละ 2,000 บาท
เป็นระยะเวลา 10 ปี
ผลตอบแทนจากกองทุนรวมเฉลี่ยปีละ 10%
(ดูจากผลงานอดีตย้อนหลัง)
อนาคตจะมีเงิน 382,498 บาท
เกิดส่วนต่างของผลกำไร 142,498 บาท
หากอดทนให้เวลา 20. ปี ในการออม
จะมีเงินอยู่ที่ 1,374,600 บาท
เกิดส่วนต่างผลกำไร 894,600 บาท
แต่หากอดทนได้ถึง 30 ปี "เราจะมีเงินในอนาคต 3,947,857 บาท !!"
เกิดส่วนต่างของกำไร 3,227,857 บาท
ระยะเวลาในการออมที่ยาวพอ
เกิดความมหัศจรรย์ของผลตอบแทนทบต้น
ส่งผลให้เงินปลายทางต่างกันอย่างทวีคูณ
(จากการเก็บเงินเดือนละ 2,000 บาท)
นั่นเป็นที่มาของคำว่า
" ออมก่อนรวยกว่า "
ดังนั่นเเล้วการเก็บเงินเพื่อเกษียณ
เราสามารถเริ่มต้นจากเงินออมก้อนเล็กๆ 10%-15% ของรายได้
ให้ผ่านวันเวลาที่เกิดดอกเบี้ยทบต้น
ก็จะกลายเป็นเงินเกษียณก้อนใหญ่ของเราได้

กองทุนรวมตราสารหนี้ระยะสั้น อีกหนึ่งทางเลือกในการพักเงิน


การลงทุนไม่ได้มีแต่ต้องเอาไปลงหุ้น เงินหมุนเวียนก็สามารถเอามาบริหารได้

การออมแบบเดิมๆ ในธนาคาร เรารู้กันอยู่ว่าได้ดอกเบี้ยเพียง 0.3-0.5% สำหรับคนที่ยังเก็บเงินออมระยะสั้นแบบเดิมๆ คืออยู่ในบัญชีธนาคารเพราะไม่รู้จะเอาเงินไปไว้ไหนดี วันนี้จะมาแนะนำ "กองทุนรวมตราสารหนี้ระยะสั้น" อีกหนึ่งทางเลือกในการพักเงินครับ 

การลงทุนในกองทุนรวมตราสารหนี้ระยะสั้นถึงไม่ได้รับการคุ้มครองเงินต้นเหมือนเงินฝากธนาคาร แต่ก็ใช่ว่าจะเสี่ยงอะไรมากมาย เนื่องจากนำเงินที่เราลงทุนไปลงทุนในเงินฝาก พันธบัตรรัฐบาล หรือหุ้นกู้บริษัทเอกชน โดยเรามีฐานะเป็นเจ้าหนี้ที่ต้องได้รับชำระเงินต้น และดอกเบี้ย โดยไม่มีการนำเงินไปลงทุนในหุ้น

วัตถุประสงค์ของกองทุนประเภทนี้ มีไว้เพื่อบริหารเงินสำรอง บริหารสภาพคล่อง เงินส่วนเกินที่เราไม่ได้ต้องการใช้เร็วๆนี้ แต่ต้องการผลตอบแทนที่ดีขึ้น ระยะเวลาการลงทุนก็จะสั้นๆ อาจจะหลักสัปดาห์ 1 เดือน 3 เดือน 6 เดือน หรือ 1 ปี แต่เกินกว่า 1 ปีก็ไม่ควรใช้กองทุนประเภทนี้

กองทุนรวมตราสารหนี้ระยะสั้น มีสภาพคล่องสูง ถึงไม่ไวเท่าบัญชีออมทรัพย์ แต่จะได้รับเงินในวันทำการวันถัดไป คือไปขายในวันทำการ และจะได้รับเงินในวันทำการวันถัดไป (T+1) คือขายวันจันทร์ ได้เงินวันอังคาร แต่ขายวันศุกร์ จะได้รับเงินวันจันทร์ แต่ต้องระวังช่วงวันหยุดนักขัตฤกษ์ที่มีวันหยุดยาวหลายวัน จึงไม่เหมาะที่จะใช้บริหารเงินที่ต้องใช้ทันที

กองทุนรวมตราสารหนี้ระยะสั้นมีเงินน้อยก็ลงทุนได้ บางกองแค่ 500 บาทก็ลงทุนได้แล้ว

กองทุนรวมตราสารหนี้ระยะสั้น รับรู้ผลตอบแทนทุกวัน อยู่แค่ไม่กี่วันก็ได้ผลตอบแทน ไม่เหมือนกับบัญชีเงินฝากธนาคาร ที่คิดผลตอบแทนปีละ 2 ครั้ง คือถ้ายังไม่ถึงช่วงที่ได้ดอกเบี้ย เราไปถอนออกมาก่อนก็จะยังไม่ได้รับดอกเบี้ยทันที ผลตอบแทนที่ได้รับ บุคคลธรรมดาก็ไม่ต้องเสียภาษี

ผมยกตัวอย่างกองทุนรวมตราสารหนี้ระยะสั้น และผลตอบแทนย้อนหลังมาให้ดูบางส่วน

โค้งสุดท้ายปลายปี ประหยัดภาษี ด้วย LTF ในดวงใจ


กลับมาอีกครั้งตามคำเรียกร้อง เพราะพอเข้าโค้งสุดท้ายใกล้ปลายปี ก็มักจะหนีไม่พ้นคำถามยอดนิยม นั่นคือ “ซื้อ LTF ตัวไหนดี”
 ปีนี้ก็เลยจัดมาให้ 7 มุมมอง จากกระบวนการคัดเลือกกองทุนที่หลากหลาย และแถมท้ายให้ด้วย “Money Tips TOP Pick” โดยเป็นกองทุน LTF ที่ได้รับการแนะนำจากกูรูมากที่สุด

FINNOMENA

ย้อนไปเมื่อวันที่ 26 พ.ย. 2559 มีงานใหญ่ FINNOMENA RMF LTF Showcase ที่บรรดากูรูของ FINNOMENA ระดมสมองคัดเลือกกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) และกองทุน รวมหุ้นระยะยาว (LTF) ที่คิดว่า “เด็ด” มาขึ้นเวที ทั้งหมด 7 กองทุน
 ในจำนวนนี้เป็น LTF อยู่ 4 กองทุน ได้แก่ MSCORE-LTF, CG-LTF, B-LTF และ 1SG-LTF
 FINNOMENA บอกว่า กว่าจะคัดกรองออกมาเป็น 4 กองทุนเด่นไม่ใช่ง่ายๆ เพราะต้องดูทั้งคุณภาพและปริมาณ ทั้งจากนโยบายการลงทุนและผลการดำเนินงานที่ผ่านมา แต่ที่สำคัญไม่แพ้กัน คือ “โอกาสในอนาคต”
 นอกจากนี้ ยังประเมินความเสี่ยงในด้านต่างๆ เช่น ความผันผวน ปริมาณการซื้อขาย ค่าธรรมเนียม ไปจนถึงระยะเวลาที่ผู้จัดการกองทุนเข้ามาบริหารจัดการกองทุน

TREASURIST

อาจจะยังไม่คุ้นชื่อ TREASURIST แต่ถ้าบอกว่า โมเดล หรือกระบวนการคัดเลือกกองทุนแนะนำ
พัฒนาขึ้นมาจากมันสมองของผู้คร่ำหวอดในแวดวงการลงทุนและกองทุนรวม 2 คน ได้แก่ ผู้ก่อตั้งเพจ Thailand Investment Forum และเพจคลินิกกองทุน
 “กองทุนที่เราแนะนำ ไม่ได้ดูที่ผลงานในอดีตเพียงอย่างเดียว แต่ยังดูศักยภาพในอนาคตด้วย”
 ทั้งนี้ ข้อมูลในอดีตจะดูจากผลตอบแทนรวม และความผันผวนของราคา ในหลายๆ ช่วงเวลาประกอบกันเพื่อให้ได้กองทุนที่มีผลงานดีอย่างสม่ำเสมอทั้งระยะสั้น ระยะกลาง และยาว
 ขณะที่ การประเมินศักยภาพในอนาคต จะดูที่ความสามารถโดยรวมของบริษัทจัดการ หากบริหารจัดการกองทุนในกลุ่มนั้นได้ดี ก็น่าจะมีโอกาสที่จะดีต่อเนื่องไปในอนาคต
 นอกจากนี้ ยังพิจารณาค่าธรรมเนียมการจัดการที่จะเก็บจากกองทุน เนื่องจากค่าธรรมเนียม (ที่แม้จะดูน้อยนิด) แต่เป็นต้นทุนที่ต้องจ่าย ไม่ว่าผลตอบแทนของกองทุนจะเป็นอย่างไร

หมอนัท คลินิกกองทุน

ถ้าเป็นเรื่องกองทุนรวม ในเวลานี้คงต้องนึกถึงผู้ชายคนนี้ “หมอนัท” ธนัฐ ศิริวรางกูร เจ้าของคอลัมน์ Fund Clinic ของเรานั่นเอง นอกจากนี้ ยังเป็นหนึ่งใน FINNOMENA กูรู และร่วมพัฒนาโมเดลของ TREASURIST อีกด้วย
 แต่ถ้าถามมุมมองส่วนตัว หมอนัท บอกว่า กองทุนที่น่าสนใจสำหรับเขาขอแบ่งออกเป็น 4 กลุ่ม ตามนโยบายการลงทุน
 1.ลงทุนหุ้น 100% ได้แก่ B-LTF, CG-LTF และ MSCORE-LTF
 2.ลงทุนหุ้นผสมตราสารหนี้ ได้แก่ BLTF75
 3.ลงทุนหุ้นผสมตราสารหนี้ หรืออสังหาริมทรัพย์ ได้แก่ LHSMART-LTF และ TLLTFEQ กองทุนนี้ชื่อย่ออาจจะไม่คุ้นหูคุ้นตา เพราะเป็นกองทุนน้องใหม่จาก บริษัทหลักทรัพย์จัดการกองทุน (บลจ.) ทาลิส
 4.มีนโยบายจ่ายเงินปันผล ได้แก่ PHATRA LTFD


มอร์นิ่งสตาร์ 5 ดาว

ไม่ต้องเกริ่นอะไรให้เยิ่นเย้ออีกแล้ว สำหรับ “มอร์นิ่งสตาร์” เพราะทุกวันนี้ นักลงทุนส่วนใหญ่ก็มักจะตัดสินใจเลือก “กองทุนน่าซื้อ” โดยดูจากการจัดอันดับผลตอบแทนของ บริษัท มอร์นิ่งสตาร์ รีเสิร์ช (ประเทศไทย) และโดยมากก็จะดูเพียงผลตอบแทนของปีนี้เท่านั้น
 แต่ในที่นี้ขอหยิบกองทุน LTF ที่มอร์นิ่งสตาร์จัดให้ “5 ดาว” ซึ่ง ณ วันที่ 22 ธ.ค. 2559 มีอยู่ 3 กองทุน จากทั้งหมด 62 กองทุน ได้แก่ B-LTF, CG-LTF และ PHATRA LTFD
 สาเหตุที่มี LTF ที่ได้ 5 ดาวอยู่เพียง 3 กองทุน ก็เพราะกองทุนที่มอร์นิ่งสตาร์จะนำมาจัดอันดับ (หรือให้ดาว) จะต้องเป็นกองทุนที่มีผลดำเนินงานต่อเนื่องอย่างน้อย 36 เดือน โดยการจัดอันดับจะดูจากผลตอบแทนที่คำนึงถึงความเสี่ยงด้วย (Morningstar Risk-Adjusted Return)
 จากนั้นจะนำมาเรียงลำดับจากคะแนนมากที่สุดไปจนถึงน้อยสุด โดยกองทุนที่ได้คะแนนมากที่สุด 10% แรกของกลุ่มถึงจะได้ 5 ดาว (ถ้าอยากรู้ว่า กองทุนอื่นๆ ได้กี่ดาวกันบ้าง ต้องเข้าไปที่ www.morningstarthailand.com)
 นอกจากจะดู “ดาว” แล้ว กิตติคุณ ธนรัตนพัฒนกิจ นักวิเคราะห์อาวุโส บริษัท มอร์นิ่งสตาร์ รีเสิร์ช (ประเทศไทย) ยังมีอีกวิธีหนึ่งที่สามารถนำมาวัด “ความสม่ำเสมอ” ของกองทุนได้ โดยใช้ค่าสถิติ Batting Average
 “Batting Average คือ ค่าสถิติของกีฬาเบสบอลซึ่งมีไว้ใช้วัดค่าเฉลี่ยในการตีลูกเบสบอลของนักกีฬาเบสบอลในตำแหน่งลBatter หรือคนตีลูก ว่าสามารถตีลูกโดนกี่ % ซึ่งสามารถนำมาประยุกต์ใช้กับกองทุนรวมได้ว่า กองทุนกองไหนที่สามารถทำผลตอบแทนได้ชนะค่าเฉลี่ยของกองทุนในกลุ่ม หรือ ดัชนีชี้วัด (Benchmark) ได้มากครั้งที่สุด” กิตติคุณ ระบุ
 เขาจึงคำนวณหา LTF ที่มีค่า Batting Average มากที่สุดในระยะเวลา 5 ปี และ 10 ปีที่ผ่านมา โดยใช้ดัชนี SET50 เป็นเกณฑ์ (เนื่องจาก LTF มากกว่า 90% เน้นลงทุนหุ้นขนาดใหญ่)
 กองทุนที่มีความสม่ำเสมอในการสร้างผลตอบแทนเอาชนะดัชนีชี้วัดมากที่สุดในรอบ 5 ปีที่ผ่านมา ได้แก่ MA-LTF, 1SG-LTF, B-LTF, MS-CORE LTF, MV-LTF, UOBLTF, VALUE-D LTF, CIMB-PRINCIPAL LTF และ KTLF
 ขณะที่ MA-LTF, KTLF, 1SG-LTF และ MV-LTF ยังเป็นกองทุนที่มีความสม่ำเสมอในการสร้างผลตอบแทนเอาชนะดัชนีชี้วัดมากที่สุดในรอบ 10 ปีที่ผ่านมาด้วย

TOP 5 โดย บล.ฟิลลิป

สานุพงศ์ สุทัศน์ธรรมกุล นักวิเคราะห์กองทุนรวม บริษัทหลักทรัพย์ (บล.) ฟิลลิป (ประเทศไทย) เคยแจก “โพยกองทุน LTF” ที่น่าลงทุนในปี 2559 ไว้ 5 กองทุน ได้แก่ Phatra LTFD, MS-CORE LTF, 1SG-LTF, B-LTF และ P-LTF
 กองทุนน่าลงทุนในมุมมองของ บล.ฟิลลิป (ประเทศไทย) จะต้องมีอัตราผลตอบแทนย้อนหลัง 5 ปี สูงกว่าค่าเฉลี่ยของกองทุนในกลุ่ม LTF และต้องมีความผันผวนน้อยกว่าค่าเฉลี่ยในกลุ่มเดียวกัน
 แต่ที่น่าแปลกใจ คือ ทั้ง 5 กองทุนสำหรับปีนี้ เป็น 5 กองทุนที่น่าลงทุนมาตั้งแต่ปี 2558 ด้วยเช่นกัน

WealthMagik Top Chart

ใน wealthmagik.com จะมีการจัดอันดับกองทุนรวมไว้ 3 หัวข้อ คือ Top Return (อันดับกองทุนรวมเด่นประจำสัปดาห์ โดยประเมินจากผลตอบแทนย้อนหลัง 3 ปี) Top Clicks คือ กองทุนรวมยอดฮิตที่มีสถิติเข้าชมข้อมูลบ่อยที่สุดบน WealthMagik ในแต่ละสัปดาห์ และ Top Chart
 ถ้าดูจาก Top Clicks ล่าสุด (นับจากวันที่ 12-18 ธ.ค. 2559) จะเห็นกองทุน B-LTF นำโด่งมาด้วยจำนวน 12,282 คลิก, KFLTFDIV 10,493 คลิก, KFSDIV 9,422 คลิก, K20SLTF 5,667 คลิก, CG-LTF 5,641 คลิก และ BBASICDLTF 5,046 คลิก
 แต่การจัดอันดับที่น่าสนใจ และไม่เหมือนใคร คือ Top Chart ได้แก่ กองทุนรวมที่ติด Top Returns อย่างต่อเนื่องนานที่สุด โดย LTF ล่าสุดที่ติดอันดับอยู่นานที่สุด ได้แก่ MS-CORE LTF ติดชาร์ตมาแล้ว 50 สัปดาห์
 รองลงมาเป็น P-LTF (48 สัปดาห์) MV-LTF (30 สัปดาห์) CG-LTF (27 สัปดาห์) MG-LTF (26 สัปดาห์) B-LTF (24 สัปดาห์) K20SLTF (23 สัปดาห์) PHATRA LTFD (14 สัปดาห์)  CIMB-PRINCIPAL LTF (5 สัปดาห์) และ MA-LTF (1 สัปดาห์)

Money Tips TOP Pick

หลังจากที่ดูการจัดอันดับ และกองทุนแนะนำ ของกูรูทั้งหมดแล้ว ลองมาไล่เรียงดูว่า มี LTF กองทุนไหนบ้างที่ถูกพูดถึงมากที่สุด
 กองทุนที่นำโด่ง คือ กองทุนบัวหลวงหุ้นระยะยาว (B-LTF) บลจ.บัวหลวง ไม่ว่าจะเป็นชาร์ตไหน ใครจัดอันดับ ก็ดูจะฮิตติดลมบนไปกับเขาเสียหมด แถมยังถูกใจนักลงทุน เพราะมีคนเข้าไปคลิกดูข้อมูลใน wealthmagik.com มาเป็นอันดับ 1 อีกด้วย
 ถัดมาเป็น กองทุน แมนูไลฟ์ สเตร็งค์ คอร์ หุ้นระยะยาว (MS-CORE LTF) บลจ.แมนูไลฟ์ (ประเทศไทย) ได้รับการคัดเลือกไป 5 ครั้ง
 ขณะที่ กองทุนบรรษัทภิบาล หุ้นระยะยาว (CG-LTF) บลจ.ยูโอบี (ประเทศไทย) และ กองทุน ภัทร หุ้นระยะยาวปันผล (PHATRA LTFD) บลจ.ภัทร ได้รับกันไปคนละ 4
 กองทุน ซีไอเอ็มบี-พรินซิเพิล ไลฟ์ หุ้นระยะยาว (CIMB-PRINCIPAL LTF) บลจ.ซีไอเอ็มบี-พรินซิเพิล และ กองทุน วรรณเอเอ็มซีเล็คทีฟโกรทหุ้นระยะยาว (1SG-LTF) ได้มาคนละ 3
 แต่กองทุน LTF ที่น่าสนใจลงทุนเกือบทั้งหมด เป็นกองทุนที่เปิดมานาน มีผลงานดีมาต่อเนื่อง ในขณะที่ปีนี้มีกองทุน LTF ออกมาใหม่มาหลายกองทุน แถมยังมีนโยบายการลงทุนใหม่ๆ น่าสนใจไม่แพ้กองทุนเก่าๆ แถมหลายกองทุนยังพิสูจน์ผลงานได้จากกองทุนหุ้นธรรมดาที่เป็นต้นแบบของ LTF
 ถ้าจะนำ LTF ทั้งเก่าและใหม่มาจัดเป็นกลุ่ม ตามนโยบายการลงทุน จะได้ออกมา 5 กลุ่มกว้างๆ ดังนี้

กลุ่มที่ 1 เลือกหุ้นตามขนาดจากเดิมที่ LTF ส่วนใหญ่จะลงทุนเฉพาะหุ้นขนาดใหญ่ แต่ตอนนี้มีหลายกองทุนที่ออกมาใหม่และมีนโยบายลงทุนหุ้นขนาดกลางและเล็ก

กลุ่มที่ 2 เน้นหุ้นที่จ่ายปันผลสูง สังเกตง่ายๆ มักจะมีคำว่า “ปันผล” หรือ “ดิวิเดนด์” อยู่ในชื่อกองทุน

กลุ่มที่ 3 ลงทุนหุ้นไทยเพียง 70% ที่เหลือแบ่งไปลงทุนตราสารหนี้ กองทุนอสังหาริมทรัพย์ และหุ้นต่างประเทศ

กลุ่มที่ 4 ความผันผวนต่ำ ที่มีนโยบายที่จะทำให้ผลตอบแทนของกองทุนมี “ความผันผวนต่ำ”

กลุ่มที่ 5 มีนโยบายเฉพาะเจาะจง เช่น ลงทุนตามหลักศาสนาอิสลาม หรือ หุ้นที่มีธรรมาภิบาลดี

มาถึงตรงนี้ คุณมีกองทุน LTF ในดวงใจแล้วหรือยัง

4 ขั้นตอนวางแผนการเงินและเครื่องมือทางการเงินที่เหมาะสม

          ด่านแรกของการวางแผนการเงิน  คือ           การสร้างความมั่งคั่ง (Wealth Creation) จะเป็นเรื่องที่เกี่ยวข้องก ับการวางแผนบริหารรายร...