มาประเมิณว่า เรารอบรู้เรื่องการเงินและมีการวางแผนการเงินไว้แค่ไหน ?


รอบรูุ้และวางแผนการเงิน 


ถ้าพอจะทราบคร่าว ๆ ว่ามีทรัพย์สินและหนี้สินอยู่เท่าไหร่ เพราะได้ทำบัญชีทรัพย์สินหนี้สินอย่างสม่ำเสมอ

คุณเป็นคนที่เยี่ยมมาก สิ่งนี้สะท้อนว่าคุณมีการจัดการด้านการเงินอย่างเป็นระบบ และมีข้อมูลเพียงพอ
สำหรับการวางแผนและการตัดสินใจทางการเงิน
การจัดทำรายการทรัพย์สิน-หนี้สิน และปรับปรุงข้อมูลให้เป็นปัจจุบันอย่างสม่ำเสมอ นอกจากจะป้องกัน
การหลงลืมแล้ว ยังทำให้คุณทราบฐานะทางการเงินที่แท้จริงของตนเอง และใช้ประกอบการวางแผนและ
ตัดสินใจด้านการเงินด้วย

ใช่เลย ได้เงินมาเมื่อไหร่ ฉันก็ออมเมื่อนั้น
คุณเป็นคนที่เยี่ยมมาก เพราะเมื่อมีรายได้เข้ามา คุณควรกันเงินส่วนที่ต้องการออมไว้ก่อนเป็นอันดับแรก 
ส่วนที่เหลือจึงค่อยนำไปใช้จ่าย เมื่อทำเช่นนี้ได้อย่างสม่ำเสมอ คุณก็จะมีเงินออมก้อนโตได้ภายในเวลาไม่นาน
โดยทั่วไปคนจะนำเงินไปใช้จ่ายจนหมด ทำให้ไม่เหลือเงินไว้เก็บออม การออมก่อนจ่ายจึงเป็นสิ่งที่ควรกระทำ ดังนั้น
 คุณควรตั้งเป้าหมายการออมไว้และเมื่อมีรายได้เข้ามา ให้คุณกันเงินส่วนที่ต้องการออมไว้ก่อนเลย ที่เหลือจึงค่อยนำไปใช้จ่าย
 วิธีนี้จะช่วยให้คุณสามารถเก็บออมได้อย่างสม่ำเสมอ
ทุกความฝันสามารถเป็นจริงได้ด้วยการลงมือทำ เพียงแค่คุณตั้งเป้าหมายในการออมโดยเริ่มต้นด้วยจำนวนเงินน้อย ๆ ก่อนก็ได้
 เช่น ออมวันละ 10-20 บาท และกันเงินส่วนที่ต้องการออมไว้ก่อน เงินส่วนที่เหลือจึงค่อยนำไปใช้จ่ายในเรื่องที่จำเป็น
 รู้ไหมว่าเมื่อครบปีคุณก็จะมีเงินออมหลายพันบาทแล้วนะ

ตั้งงบประมาณค่าใช้จ่ายในแต่ละเรื่องไว้ และพยายามใช้จ่ายให้ไม่เกินงบประมาณนั้น

ดีเยี่ยม การตั้งงบประมาณไว้ล่วงหน้า และการรักษาวินัยทางการเงิน โดยใช้จ่ายตามงบประมาณที่ตั้งไว้ จะช่วยให้คุณ
ควบคุมค่าใช้จ่ายได้เป็นอย่างดี  แต่ถ้าจะให้ดียิ่งขึ้น ขอให้ท่องไว้ให้ขึ้นใจ “ไม่ว่าราคาจะถูกแค่ไหน ถ้าไม่ใช้ ก็ไม่ควรซื้อ”

คิดถึงความจำเป็น ประโยชน์ใช้สอย คุณภาพ และราคาก่อนซื้อทุกครั้ง
เยี่ยมมาก คุณสามารถควบคุมค่าใช้จ่ายได้ดี และยังได้ใช้ของที่มีคุณภาพในราคาประหยัดอีกด้วย
ก่อนซื้อของคุณควรใช้เวลาพิจารณานานขึ้นอีกสักหน่อย โดยอาจเดินไปที่อื่นก่อนก็ได้ แล้วลองถามตัวเองอีกสักรอบว่า
จำเป็นต้องซื้อของนั้นหรือไม่ ถ้าจำเป็นจึงค่อยเดินกลับมาซื้อก็ยังทัน
น่าเสียดายเงินที่ถูกใช้จ่ายโดยไม่ได้ประโยชน์ หากคุณควบคุมตนเองที่จะไม่ซื้อของไม่ได้ 
คุณอาจต้องใช้วิธีลดการไปห้างสรรพสินค้าโดยไม่มีเป้าหมาย ใช้จ่ายด้วยเงินสดแทนบัตรเครดิต
 หรือใช้เวลาให้มากขึ้นในการซื้อของแต่ละชิ้น เพื่อทบทวนอีกครั้งว่าคุณมีความจำเป็นต้องซื้อของชิ้นนี้หรือไม่ 
หากจำเป็นต้องซื้อ ก็ลองเดินดูจากหลาย ๆ ร้าน เพื่อเปรียบเทียบคุณภาพ ราคา และข้อเสนออื่น ๆ ก่อนที่จะจ่ายเงินออกไป

การเก็บออมไว้ในบัญชีเงินฝากออมทรัพย์เป็นจำนวนมาก ทำให้คุณเสียโอกาสที่จะได้รับผลตอบแทนที่เพิ่มสูงขึ้น ดังนั้น 
ถ้ามีเงินออมแบบนี้มาก ๆ คุณควรแบ่งเงินบางส่วนไปไว้ในทางเลือกอื่น ๆ บ้าง เพื่อให้ได้รับผลตอบแทนที่ดีสูงขึ้นภายใต้
ความเสี่ยงที่คุณยอมรับได้ เช่น เงินฝากออมทรัพย์พิเศษ เงินฝากประจำ กองทุนรวม ทั้งนี้ สิ่งที่คุณควรตระหนักไว้ก็คือ 
เงินจำนวนนี้อาจมีสภาพคล่องที่ต่ำลง และมีความเสี่ยงที่สูงขึ้น ดังนั้น คุณจึงควรศึกษาและใช้วิจารณญาณอย่างรอบคอบ
ก่อนตัดสินใจลงทุน

การเตรียมตัวเพื่อเข้าสู่วัยเกษียณเพื่อลดความกังวลทางการเงิน ต้องอาศัยการวางแผน และดำเนินตามแผนตั้งแต่เนิ่น ๆ 

คุณควรเริ่มออมเงินเพื่อการเกษียณ และศึกษาเกี่ยวกับการทำประกันให้ครอบคลุมกับความเสี่ยงที่อาจเกิดขึ้นไว้เสียตั้งแต่

วันนี้เลย 


รู้ไหมว่าสลากออมสินเหมาะสมกับใคร?


บางคนเวลาที่จะเริ่มลงทุน ก็มักจะซื้อสลากออมสินเป็นอันดับแรก หรือบางคนเวลาจะให้ของขวัญแก่บุตรหลาน ก็มักจะนึกถึงสลากออมสินเสมอ หรือผู้สูงอายุบางคนเมื่อเกษียณแล้ว ก็จะลงทุนแต่สลากออมสินเท่านั้น จึงมีข้อสงสัยกันว่า ทำไมคนถึงชอบซื้อสลากออมสินกัน แล้วสลากออมสินนั้นจริงๆ แล้วมันเหมาะสมกับใคร

ก่อนที่จะรู้ว่าสลากออมสินนั้นเหมาะสมกับใคร เราควรรู้รูปแบบการลงทุนและผลตอบแทนก่อน สลากออมสินเป็นสลากที่ขายโดยธนาคารออมสิน โดยสลากก็ถือเป็นตราสารหนี้อย่างหนึ่ง การซื้อสลากออมสินนั้นไม่ได้เป็นการฝากเงินไว้กับธนาคารแต่เป็นการซื้อเพื่อลงทุนและแถมยังได้ชิงโชครางวัลอีกด้วย ดังนั้น สลากออมสินจึงไม่ได้อยู่ในกฏเกณฑ์ของการคุ้มครองเงินฝาก แต่ธนาคารออมสินหรือรัฐบาลจะเป็นผู้รับประกันเองว่าผู้ลงทุนก็จะได้เงินคืนพร้อมดอกเบี้ยแน่ๆ ดังนั้นการลงทุนในสลากออมสินจึงเป็นการลงทุนที่มีความเสี่ยงน้อยมาก เรียกว่าปลอดภัย เงินต้นไม่สูญ ได้รับดอกเบี้ย และเผลอๆ ยังได้ลุ้นรางวัลอีก

เมื่อเรามาคำนวณผลตอบแทนของสลากออมสินกันว่าจริงๆ แล้วถ้าเราซื้อสลากออมสินไว้นั้นเราจะได้ผลตอบแทนเท่าไรกันแน่ ปกติสลากออมสินนั้นมีหลายรูปแบบ แต่ที่เป็นที่นิยมก็คือ สลากออมสินพิเศษอายุ 3 ปี สลากออมสินพิเศษอายุ 3 ปีนี้ มีหน่วยลงทุนละ 50 บาท มีสิทธิถูกรางวัลทุกเดือนเป็นเวลานานถึง 36 เดือน โดยมีรางวัลที่ 1 เป็นรางวัลสูงสุด จำนวน 3 รางวัล รางวัลละ 10 ล้านบาท และมีรางวัลอื่นๆ อีก 25 รางวัล รางวัลที่ต่ำสุดคือเลขท้าย 4 ตัว จำนวน 2 รางวัล รางวัลละ 150 บาท ถ้าถือสลากออมสินครบ 3 ปีก็รับเงินต้นคืนพร้อมดอกเบี้ยหน่วยละ 51.00 บาท (ข้อมูลจากเวบไซต์ธนาคารออมสิน ณ วันที่ 17 พค. 2559 ดอกเบี้ยมีการปรับเปลี่ยนขึ้นลงตามประกาศของธนาคาร) 

การจะลงทุนสลากออมสินให้คุ้มนั้นต้องซื้อสลากในจำนวนที่มากพอเพื่อให้ถูกทุกงวด ตัวอย่างเช่น ถ้าลงทุนด้วยเงินทุกๆ 5 แสนบาท ก็จะซื้อสลากออมสินได้ 1 หมื่นหน่วย (หน่วยละ 50 บาท) ดังนั้นก็จะถูกเลขท้าย 4 ตัวทุกๆ เดือนได้อย่างแน่นอน เลขท้าย 4 ตัวนั้นออกเดือนละ 2 รางวัล รางวัลละ 150 บาท รวม 36 เดือน ก็จะเป็นเงิน 2 x 150 x 36 = 10,800 บาท และเมื่อครบ 3 ปี ถอนเงินคืนได้หน่วยละ 51.00 บาท ก็จะเป็นเงิน 51.00 x 10,000 = 510,000 บาท รวมได้เงินคืนทั้งสิ้น 10,800 + 510,000 = 520,800 บาท อันนี้เป็นผลตอบแทนขั้นต่ำสุดถ้าหากเราลงทุนแค่ 500,000 บาท

หากคิดเป็นผลตอบแทนโดยไม่คำนึงถึงดอกเบี้ยทบต้นและโอกาสถูกรางวัลอื่นๆ จะได้ผลตอบแทนเท่ากับ 20,800 / 500,000 x 100 = 4.16% หรือเท่ากับ 4.16 / 3 = 1.38% ต่อปี ซึ่งจะน้อยกว่าอัตราเงินเฟ้อที่อยู่ราวๆ 3% ต่อปีอย่างเห็นได้ชัด

เมื่อเรารู้ถึงรูปแบบและผลตอบแทนของสลากออมสินแล้ว เราจึงสรุปได้ว่าสลากออมสินนั้นเหมาะสมกับ
  1. คนที่ไม่ชอบความเสี่ยงเลย ไม่สามารถสูญเสียเงินต้นจากการลงทุนได้ หรือ ต้องการเก็บเงินไว้ในช่วงระยะเวลา 3 ปีโดยที่เงินต้นไม่หายแต่ก็ได้ผลตอบแทนมากกว่าการฝากเงินในออมทรัพย์
  2. คนที่ชอบลุ้นรางวัลแล้วไม่อยากเสียเงินทุกครั้งเพื่อไปลุ้นรางวัล เพราะถ้าเราลงทุนซื้อล็อตตารี่ เมื่อไม่ถูกรางวัล เงินต้นก็จะหายเงินทันที แต่สลากออมสินถ้างวดนี้ไม่ถูก เราก็ยังสามารถไปลุ้นงวดหน้าได้ เงินต้นก็ไม่หาย
  3. คนที่อยากรับผลตอบแทนจากการลงทุนที่ไม่เสียภาษี  เพราะดอกเบี้ยและรางวัลที่ได้รับจากสลากออมสินนั้นไม่เสียภาษี

ดังนั้นการลงทุนในสลากออมสินนั้นไม่ได้เหมาะสมกับทุกคนเสมอไป บางสถานการณ์หรือบางเวลาสลากออมสินก็สามารถเป็นอีกทางเลือกหนึ่งที่เหมาะกับโจทย์หรือเป้าหมายของบางคนก็เป็นไปได้ ขึ้นอยู่กับแผนการเงินหรือพอร์ทการลงทุนของแต่ละคนที่ได้รับการวางแผนมานะครับ  

5 ความผิดพลาดการเงินพื้นฐานที่เราทุกคนไม่ควรเจอ


1. ใช้จ่าย(สร้างหนี้)ไปกับสิ่งของเพื่อความสุขระยะสั้นมากเกินไปความรู้สึกสะดวกสบายทั้งในแง่การใช้ชีวิตและไลฟ์สไตล์ของคนเรานั้นมีส่วนสำคัญในปัญหาทางการเงินของเราไม่น้อย เพราะหลายอย่างเป็นสิ่งที่ดูจะ "ละ" ยากพอสมควร ..ว่าไหมครับ? และคนส่วนใหญ่มักจะดึงเงินเก็บและเงินอนาคตเข้ามาใช้จ่ายในเงินส่วนนี้มากเป็นพิเศษด้วย ซึ่งนั่นจะมีแต่ยิ่งทวีคูณปัญหา ..วิธีแก้คือให้ลดละบางอย่างที่เล็กน้อยออกไปก่อน และค่อยพิจารณาตัดชิ้นใหญ่ไปตามที่เราเห็นว่าเหมาะสม คือไม่จำเป็นต้องหักดิบ แต่ก็ต้องมีวินัยกันบ้างแหละ ..ใครทำได้ก่อน ก็ได้เปรียบกว่าในระยะยาว เท่านั้นแหละครับ

2. ไม่มีออมเผื่อฉุกเฉินเลย

คนส่วนใหญ่วางแผนการเงินเผื่อแค่ค่าใช้จ่ายและออมเผื่ออนาคต แต่ไม่มีเงินส่วนสำหรับฉุกเฉินเลย ซึ่งคำว่าฉุกเฉินเนี่ยมันไม่ได้หมายความว่าคุณต้องเป็นอะไรไป ต้องไปประสบอุบัติเหตุที่ไหน แต่แค่คนในครอบครัวมาขอยืมเงิน หรืออะไรก็ตามที่ทำให้กระแสเงินสดของคุณมันสะดุด แม้เพียงเล็กน้อย คืออะไรก็ตามที่เข้ามาเป็นครั้งคราวๆ แต่ทำให้คุณต้องคิดและคำนวณความเป็นอยู่ไปถึงปลายเดือน นั่นแหละคือความฉุกเฉิน(ซึ่งมันมีหลายระดับ) ..ห้ามมองข้ามเลยเด็ดขาด!

3. ลงทุนช้าเกินไป

เงินออมไม่เคยช่วยให้เรารวยขึ้นได้เลยครับ มันทำได้แค่ซื้อความปลอดภัยให้กับคุณ เพราะสิ่งเดียวที่จะทำให้คุณรวยขึ้น คือ สินทรัพย์ และสินทรัพย์ก็มาจากการลงทุน ไม่ว่าจะในแง่ของหุ้น อสังหาริมทรัพย์ และธุรกิจ แต่ในขณะเดียวกันนั้น ทุกการลงทุนก็มีความเสี่ยง ซึ่งถ้าคุณไม่คิดจะศึกษาอะไรเลย นอกจากจะจนลงเรื่อยๆ จากเงินเฟ้อแล้วก็ยังโดนทวีความรวดเร็วด้วยการลงทุนที่ผิดพลาดเข้าไปด้วย รับรองว่า(จน)เร็วกว่า 4G แน่นอนครับ

4. ประหยัดมากเกินไป

อันนี้ก็ต้องระวัง เพราะบางคนก็คิดมากเป็นพิเศษ คิดถึงอนาคตจนลืมปัจจุบัน ซึ่งคุณไม่จำเป็นต้องเขียมขนาดนั้น คุณสามารถเลือกใช้ชีวิตในแบบที่คุณต้องการได้ เพียงแค่มันต้องมีลิมิตและตั้งอยู่บนความเหมาะสม เพราะการที่คุณประหยัดเกินไป มันไม่ได้ส่งผลเฉพาะความเป็นอยู่ แต่มันลามไปถึงความคิดของคุณด้วยที่กำลังจะถูกตีกรอบ และแน่นอนมันไม่เคยเป็นผลดีกับใครครับ

5. ไม่วางแผนการเงินระยะยาว

บางคนชีวิตการเงินดูดีมาก แต่ก็วิ่งแบบเดือนชนเดือน ไม่มีการเติบโตอะไรเลย ..คือมันก็ดีอยู่หรอกครับ แต่ก็ดีแค่ในมุมหนึ่งเท่านั้นเอง และสิ่งที่คนส่วนใหญ่มองข้ามไปมันก็เป็นส่วนสำคัญมากซะด้วยสิ เพราะวันใดวันหนึ่ง คุณก็ต้องมีครอบครัว ซึ่งมันต้องใช้เงินเยอะมาก เว้นแต่ว่าคุณจะไม่มีลูก แต่สุดท้ายทุกคนก็ต้องแก่ ซึ่งมันก็ต้องใช้เงินอยู่ดี.. จริงไหมครับ? และการที่คนเราจะใช้เงินแบบที่ไม่ได้หาเงินตลอด 10-20 ปี มันก็คงไม่ใช่เรื่องง่ายเลยสำหรับชีวิตที่ขาดการวางแผน ซึ่งผมคิดว่าคุณคงไม่อยากล้อเล่นหรือลองดีกับเรื่องนี้แน่นอนครับ
คลิก รับข้อมูลการเป็นนักวางแผนการเงิน

เพิ่มรายเหลือทำให้มีเงินออมมากขึ้น ด้วยการลดภาระดอกเบี้ยง่ายๆ โดยการทำ "รีไฟแนนซ์"


หนึ่งในวิธีลดภาระดอกเบี้ยเงินผ่อนและช่วยให้เรามีเงินออมมากขึ้นได้ง่ายๆ ก็คือ การ “รีไฟแนนซ์”

 การรีไฟแนนซ์ (Refinance) คืออะไร?


 การรีไฟแนนซ์ (Refinance) ก็คือ การขอกู้เงินจากสถาบันการเงิน(ธนาคาร) ใหม่เพื่อนำไปชำระคืนเงินกู้ที่มีอยู่ในปัจจุบันกับสถาบันการเงิน(ธนาคาร)เดิม ซึ่งสิ่งที่ผู้กู้จะได้รับประโยชน์ที่ดีกว่าจากเงินกู้ก้อนใหม่ เช่น อัตราดอกเบี้ยที่ต่ำลง ค่างวดที่ต้องชำระลดลง ฯลฯ 

หรือ คือ การปิดหนี้สินยอดรวมเงินกู้คงเหลือจากผู้ให้สินเชื่อเดิม(หรือผู้ให้สินเชื่อเดิมแต่เป็นโครงการใหม่) ด้วยเงินกู้จากลูกจากเจ้าหนี้รายใหม่ โดยใช้ทรัพย์สิน(บ้าน)ที่เคยยื่นกู้ไว้มาเป็นหลักประกัน

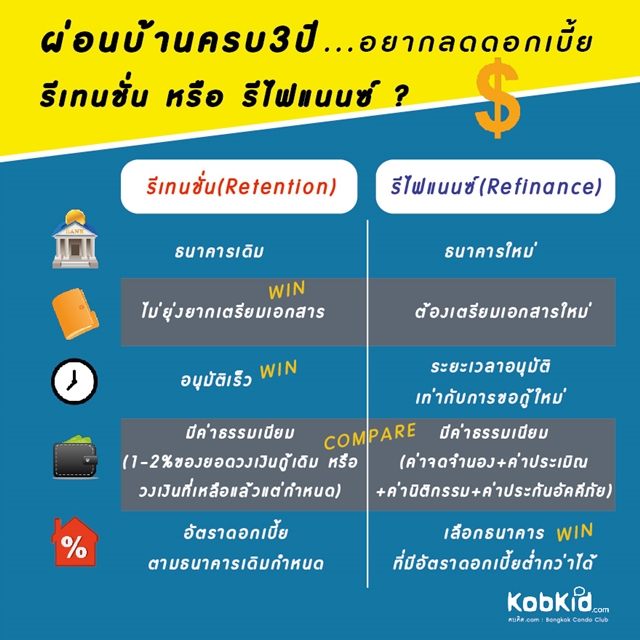
 เงื่อนไขในการรีไฟแนนซ์ก็เหมือนการกู้เงินปกติ ผู้ให้กู้ (ธนาคาร) จำเป็นต้องพิจารณาความสามารถในการชำระหนี้ของผู้กู้ก่อน แต่การรีไฟแนนซ์ทุกครั้งก็มีค่าใช้จ่ายตามปกติครับ ดังนั้นการดูแต่เพียงว่าดอกเบี้ย (ธนาคาร) ใหม่ถูกกว่า จึงยังคงไม่เพียงพอสำหรับการตัดสินใจ ผู้กู้จะต้องดูด้วยว่าส่วนที่ประหยัดจากดอกเบี้ยที่ลดลงคุ้มกับค่าใช้จ่ายที่จะเกิดขึ้นในการรีไฟแนนซ์หรือไม่? แล้ว ค่าใช้จ่ายในการรีไฟแนนซ์ มีอะไรบ้าง? หลักๆ ก็จะเป็นค่าธรรมเนียมในการจดจำนองใหม่ 1% ของราคาประเมิน (ไม่เกิน 200,000 บาท) -ค่าประเมินราคาหลักประกัน -ค่าธรรมเนียมในการขอสินเชื่อ -ค่าอากรแสตมป์ ฯลฯ

 แต่การรีไฟแนนซ์ ไม่ใช่ว่าจะทำเมื่อไหร่ก็ได้ะครับ ธนาคารมักจะระบุในสัญญาว่า ถ้ามีการรีไฟแนนซ์ก่อนครบกำหนด 3 ปี หรือบางที่ก็ 5 ปี จะมีเงื่อนไขค่าปรับ ดังนั้นหากจะรีไฟแนนซ์ก็ควรรอให้ครบกำหนดก่อนจะดีกว่าครับ

 ข้อดีของการรีไฟแนนซ์

 1. อัตราดอกเบี้ยต่ำกว่าเดิม 2. ให้ระยะเวลาผ่อนผันชำระที่ช้านานขึ้น 3. ให้กู้เพิ่มจากวงเงินค้างที่เหลืออยู่ได้ สมมุติว่าคุณผ่อนบ้าน 30 ปี ผ่อนไปซัก 3 ปีแล้ว การรีไฟแนนซ์จะช่วยลดเวลาการผ่อนชำระให้เหลือเพียง 18-19 ปีได้ ทำให้ประหยัดค่าใช้จ่ายดอกเบี้ยได้เป็นหลักแสนหลักล้านบาท เพื่อเปลี่ยนเงินจ่ายดอกเบี้ยกลับมาประหยัดได้ และยังสามารถนำไปใช้จ่ายในส่วนอื่นๆ ที่จำเป็นของชีวิตแทนได้ด้วย ใครที่ควรรีไฟแนนซ์บ้าน? กลุ่มคนที่ผ่อนบ้านนานกว่า 3 ปี และมียอดหนี้คงเหลือมากกว่า 1,000,000 บาท "3 ปัจจัยก่อนตัดสินใจรีไฟแนนซ์" 1. ดอกเบี้ยที่ลดได้ คุ้มกับค่าใช้จ่ายในการรีไฟแนนซ์หรือไม่ ค่าการประเมินหลักประกัน ค่าจดจำนอง ค่าประกันภัย และอื่นๆ ที่เกี่ยวข้องกับการรีไฟแนนซ์ เมื่อรวมกันแล้วค่าใช้จ่ายเหล่านี้ควรน้อยกว่าดอกเบี้ยที่ประหยัดได้ ไม่งั้นก็ไม่คุ้มค่าต่อการรีไฟแนนซ์แน่นอนครับ

 2. ค่าปรับ จากการปิดสินเชื่อกับสถาบันการเงินเดิม ต้องตรวจสอบก่อนเสมอ เพราะหากค่าปรับในการคืนเงินกู้ก่อนกำหนดสูงกว่าดอกเบี้ยที่ประหยัดได้นั้นก็ไม่คุ้มค่าครับ (ส่วนมากกำหนดระยะเวลาผ่อนชำระขั้นต่ำไว้ไม่น้อยกว่า 3 ปี)
 3. ตรวจสอบสวัสดิการของนายจ้าง สำหรับพนักงานบริษัทควรตรวจสอบสิทธิพิเศษจากสถาบันการเงินที่ได้เคยให้กับบริษัทนายจ้างไว้ เช่น ดอกเบี้ยอัตราพิเศษของพนักงานบริษัท วงเงินกู้ยืม หรือระยะเวลาที่ในการผ่อน(ที่นานกว่า) เป็นต้น ครับ 

นอกเหนือจากทางเลือกในการ Refinance แล้วยังมีอีกหนึ่งทางเลือกสำหรับผู้กู้ซื้อบ้าน ก็คือ การขอเปลี่ยนอัตราดอกเบี้ยเงินกู้กับธนาคารเดิมหรือที่เรียกกันว่า “Retention” ซึ่งเป็นทางเลือกที่สะดวกรวดเร็ว และไม่มีค่าใช้จ่าย แต่การทำ Retention มักจะไม่ได้รับส่วนลดอัตราดอกเบี้ยมากเท่ากับการ Refinance ซึ่งก็ทำให้สองวิธีนี้มีข้อดีข้อเสียแตกต่างกันไป ก็ถ้าเปรียบเทียบทางเลือกระหว่างการ Retention กับการ Refinance แล้ว เอาเข้าจริงก็ไม่แตกต่างกันมากครับ เพียงแค่การ Refinance อาจจะยุ่งยากกว่าเล็กน้อย


 แต่ทั้งนี้อยากให้พิจารณาถึงความต้องการของตัวเราก่อนเป็นอันดับแรก เหตุผลที่คนส่วนใหญไม่ได้ทำการรีไฟแนนซ์คืออะไรรู้ไหมครับ? ..ก็เพราะ ไม่รู้! หรือขาดความรู้ที่ถูกต้องทางด้านการเงินนั่นเอง ทั้งที่การประหยัดดอกเบี้ยเท่ากับคุณมีเงินออมมากขึ้น มีเงินเพิ่มมากขึ้นก็สามารถนำไปเก็บออมเพื่อการเกษียณ เพิ่มค่างวดในการผ่อนชำระ หรือเก็บไว้เป็นทุนการศึกษาให้ลูกได้มากขึ้น เห็นมั้ยครับว่าชีวิตที่ดีล้วนมาจากการวางแผนจริงๆ ก็เนี่ยล่ะครับ กับการวางแผนจัดการที่ดีขึ้นแม้เพียงเล็กน้อย ก็ช่วยทำให้คุณมีเงินเหลือในกระเป๋าเพิ่มขึ้นแล้วล่ะครับ เยี่ยมไปเลย!

คลิก เรียนรู้เพิ่มเติมเริ่องการวางแผนการเงิน

บทบาทของที่ปรึกษาทางการเงิน Financial Advisor

หลายท่านคงมีข้อสงสัยว่าที่ปรึกษาทางการเงินหรือนักวางแผนการเงิน เขาทำอะไรกัน แล้วทำไมเราต้องมีที่ปรึกษาทางการเงิน แล้วเราจะเลือกที่ปรึกษาทางการเงินกันอย่างไรดี? ผมขออนุญาติเรียนนำเสนอทุกท่านดังนี้ครับ หน้าที่ของที่ปรึกษาทางการเงินคือการให้คำแนะนำ คำปรึกษา หรือจัดทำแผนการเงิน เพื่อให้ผู้รับคำปรึกษามีโอกาสที่จะบรรลุเป้าหมายทางการเงินที่กำหนดไว้ในอนาคต เช่น แผนบริหารรายรับ-รายจ่าย แผนเกษียณอายุ แผนการศึกษาบุตร แผนภาษี แผนความคุ้มครอง และแผนมรดก เป็นต้น

        ในต่างประเทศโดยเฉพาะประเทศที่พัฒนาแล้ว ที่ปรึกษาทางการเงินจะมีบทบาทที่สำคัญมาก ในการสร้างความมั่งคั่งและมั่นคงอย่างยั่งยืนให้กับประชาชน ช่วยสร้างประเทศให้มีความเข้มแข็งทางด้านเศรษฐกิจอย่างแท้จริง


ดังนั้นบุคลากรที่จะเป็นที่ปรึกษาทางการเงินได้ ต้องผ่านการเรียนรู้และการอบรมหลักสูตรวิชาชีพนี้ รวมทั้งกรณีให้คำแนะนำหรือบริการสินค้าทางการเงินก็ต้องมีใบอนุญาติจากหน่วยงานกำกับดูแล ไม่ว่าจะเป็นใบอนุญาติผู้แนะนำการลงทุนหรือผู้วางแผนการลงทุน จากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (กลต.) ใบอนุญาติตัวแทนประกันชีวิตและวินาศภัย จากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เป็นต้น

ประโยชน์ที่ท่านจะได้รับจากการมีที่ปรึกษาทางการเงิน คือการบริหารจัดการเงินอย่างประสิทธิภาพมายิ่งขึ้น เช่น ทำอย่างไรให้เงินเรามีโอกาสงอกเงยมากยิ่งขึ้น ทำอย่างไรที่จะบริหารความเสี่ยงไม่ว่าจะเป็นชีวิตและทรัพย์สินได้อย่างคุ้มค่า เพื่อทำให้เป้าหมายในชีวิตเราเป็นจริงขึ้นมาได้
เห็นไหมครับ คำว่า “ทำอย่างไร” คือสิ่งที่สำคัญที่สุดที่ที่ปรึกษาทางการเงินจะให้คำแนะนำท่าน เพราะมันคือบทบาทหน้าที่ของพวกเขาครับ
มีคนจำนวนมากที่เข้าใจว่าคนรวยเท่านั้นถึงมีโอกาสวางแผนการเงิน ประเด็นนี้ไม่จริงครับ คนทุกคนไม่ว่ามั่งมีหรือยากจนก็สามารถที่จะวางแผนการเงินได้ทั้งนั้น ยิ่งถ้าเป็นคนที่มีฐานะทางการเงินอ่อนแอ ยิ่งต้องวางแผนการเงินครับ ผมเชื่อว่าทุกชีวิตต่างมีความต้องการที่จะใช้ชีวิตตนมีความสุขมากยิ่งขึ้น เช่น อยากมีบ้านสักหลัง อยากมีรถสักค้น อยากให้ลูกเรียนสูงๆ อยากสบายตอนเราชราภาพ อยากมีสวัสดิการมารองรับยามเราเจ็บป่วย เป็นต้น

“คนทุกคนไม่ว่ามั่งมีหรือยากจนก็สามารถที่จะวางแผนการเงินได้ทั้งนั้น ยิ่งถ้าเป็นคนที่มีฐานะทางการเงินอ่อนแอ ยิ่งต้องวางแผนการเงิน ครับ”

สุดท้ายมีคำกล่าวที่ว่า “ใครเจอเรา ชีวิตต้องดีขึ้น” การให้ความรู้ ความเข้าใจ ทางด้านการวางแผนการเงินที่ถูกต้อง การนำเสนอสินค้าที่เหมาะสมรวมทั้งการบริการลูกค้าด้วยความปรารถนาดี จึงถือเป็นภารกิจที่สำคัญที่สุดของที่ปรึกษาทางการเงิน

เราพร้อมที่จะบริการทุกท่าน ลองติดต่อมาคุยและปรึกษากับที่ปรึกษาทางการเงินของเรา เพราะเราสามารถ สร้างมั่งคั่งอย่างมั่นคง ให้ชีวิตท่านได้ได้อย่างแน่นอนครับ
คลิก เพื่อรับข้อมูลที่ปรึกษาการเงินเพิ่มเติมฟรี


สมัครร่วมงานที่ปรึกษาการเงิน https://form.jotform.me/62262198232454

4 ขั้นตอนวางแผนการเงินและเครื่องมือทางการเงินที่เหมาะสม

          ด่านแรกของการวางแผนการเงิน  คือ           การสร้างความมั่งคั่ง (Wealth Creation) จะเป็นเรื่องที่เกี่ยวข้องก ับการวางแผนบริหารรายร...